விவரம்
அரசிடமிருந்து மானியம் அல்லது நிதியுதவி பெறும் ஒரு நிறுவனம், அந்தப் பணத்தை எதற்காக பெற்றது மற்றும் எவ்வாறு பயன்படுத்தியது என்பதற்கான கணக்குகளை சரியான நேரத்தில் சமர்ப்பிப்பது நிதி பொறுப்புணர்வின் அடிப்படை நடைமுறை.
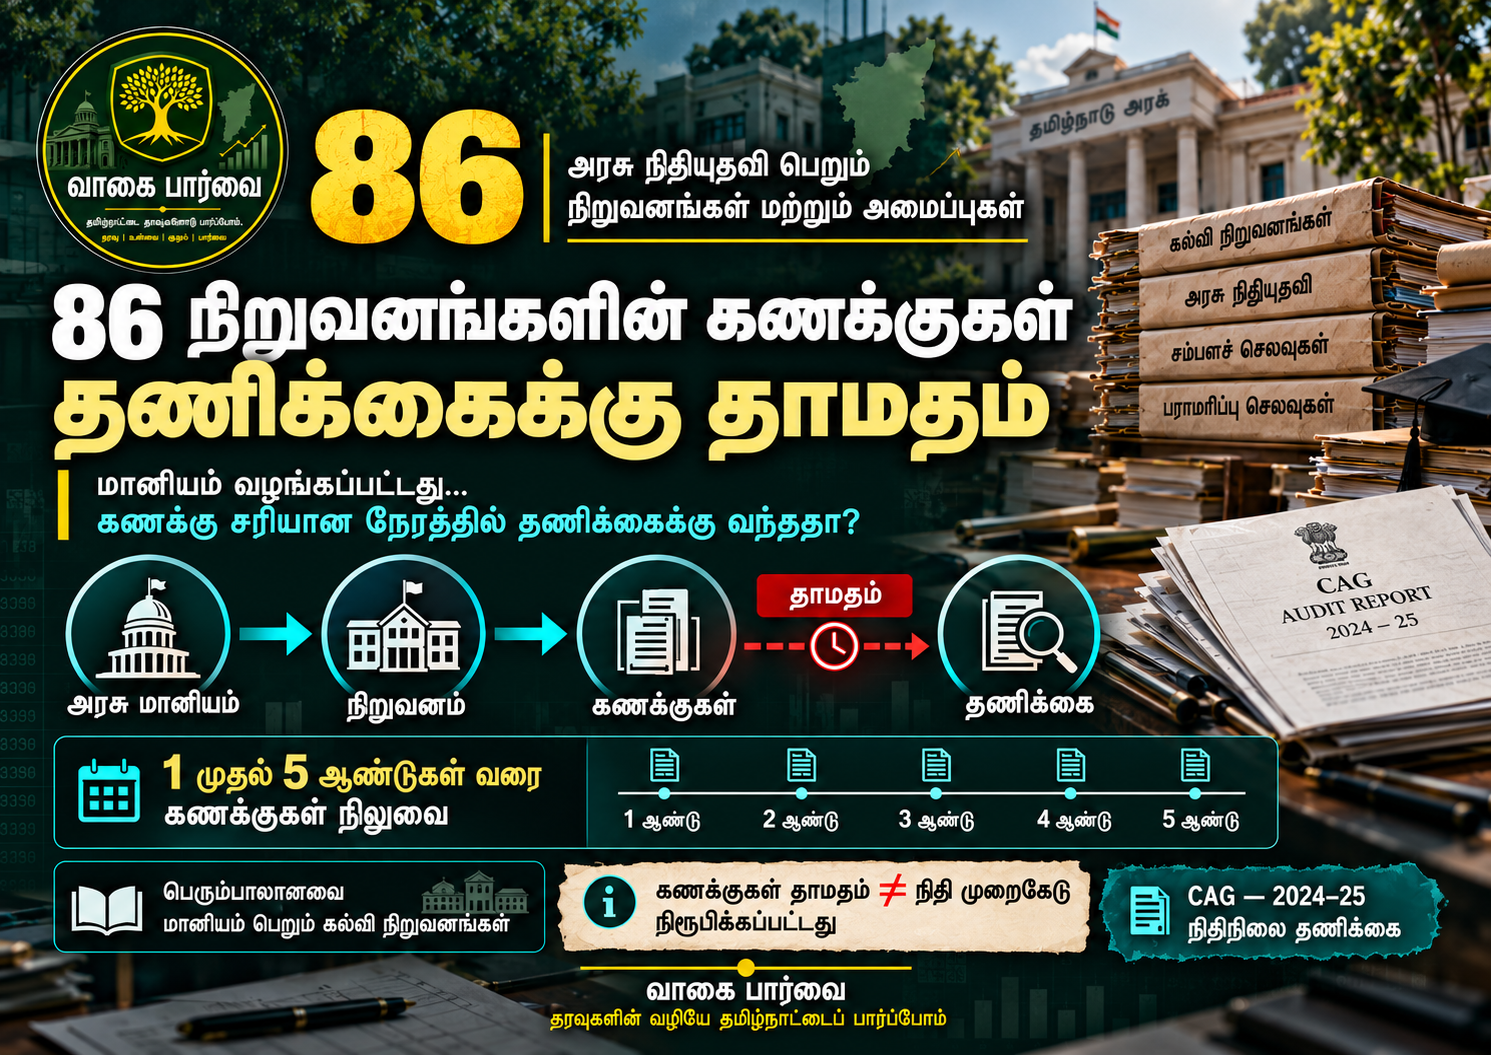
ஆனால் தமிழ்நாட்டில் அரசு நிதியுதவி பெறும் 86 நிறுவனங்கள் மற்றும் அமைப்புகளின் கணக்குகள், 2024–25 வரை தணிக்கைக்கு சமர்ப்பிக்கப்படாமல் 1 முதல் 5 ஆண்டுகள் வரை நிலுவையில் இருந்ததாக இந்திய கணக்காய்வு மற்றும் தணிக்கைத் துறை தெரிவித்துள்ளது.
தமிழ்நாடு அரசின் 2024–25 நிதிநிலை குறித்த CAG அறிக்கையின் நிதி அறிக்கையிடல் நடைமுறைகள் பகுதியில் இந்த நிலை பதிவு செய்யப்பட்டுள்ளது.
86 நிறுவனங்கள் — 1 முதல் 5 ஆண்டுகள் தாமதம்
CAG சட்டத்தின் கீழ், அரசிடமிருந்து குறிப்பிட்ட அளவைத் தாண்டி நிதியுதவி பெறும் நிறுவனங்கள் மற்றும் அமைப்புகளின் கணக்குகள் தணிக்கைக்கு உட்படலாம்.
இதற்காக ஒவ்வொரு ஆண்டும் அரசுத் துறைகள்:
எந்த நிறுவனத்திற்கு நிதி வழங்கப்பட்டது,
எவ்வளவு வழங்கப்பட்டது,
எந்த நோக்கத்திற்காக வழங்கப்பட்டது,
அந்த நிறுவனத்தின் மொத்த செலவு எவ்வளவு
போன்ற விவரங்களை தணிக்கைக்கு வழங்க வேண்டும்.
2024–25 வரை, இவ்வாறு தணிக்கைக்கு வர வேண்டிய 86 நிறுவனங்கள் மற்றும் அமைப்புகளின் கணக்குகள் 1 முதல் 5 ஆண்டுகள் வரை நிலுவையில் இருந்ததாக CAG கூறுகிறது.
யார் அதிகமாக இதில் உள்ளனர்?
இந்த 86 நிறுவனங்களில் முக்கியமாக நிலுவையில் இருந்தவை, அரசிடமிருந்து ஊதியம் மற்றும் பராமரிப்புக்கான மானியம் பெறும் நிறுவனங்கள் என்று CAG குறிப்பிடுகிறது.
அவற்றில் பெரும்பாலானவை கல்வி நிறுவனங்களுடன் தொடர்புடையவை.
இதனால் இந்த விவகாரம் வெறும் கணக்கியல் தாமதம் மட்டுமல்ல.
பொதுப் பணம் கல்வி நிறுவனங்களுக்கு வழங்கப்பட்ட பிறகு, அது எந்த நோக்கத்திற்காக செலவிடப்பட்டது என்பதை சரியான நேரத்தில் உறுதி செய்வதற்கான தணிக்கை நடைமுறையும் தாமதமாகிறது.
அரசு என்ன விளக்கம் அளித்தது?
கணக்குகளை சமர்ப்பிப்பதில் ஏற்பட்ட தாமதம், சம்பந்தப்பட்ட தணிக்கையாளர் கணக்குகளை இறுதி செய்யாததால்தான் ஏற்பட்டதாக அரசு பதிலளித்துள்ளது என்று CAG பதிவு செய்துள்ளது.
அதாவது அனைத்து 86 நிறுவனங்களும் பணத்தை தவறாக பயன்படுத்தின என்று CAG கூறவில்லை.
இங்கு வெளிப்படும் பிரச்சினை:
கணக்குகள் சரியான நேரத்தில் இறுதி செய்யப்படவில்லை.
அதனால் அவை தணிக்கைக்கு நேரத்தில் வரவில்லை.
இதன் காரணமாக அரசு மானியத்தின் பயன்பாடு குறித்த தணிக்கை உறுதியும் தாமதமாகிறது.
கணக்குகள் தாமதமானால் என்ன பிரச்சினை?
ஒரு நிறுவனத்திற்கு அரசு ₹10 கோடி மானியம் வழங்கியுள்ளது என்று எடுத்துக்கொள்வோம்.
அந்த நிறுவனம்:
₹10 கோடியையும் செலவிட்டதா?
எதற்காக செலவிட்டது?
மானியம் வழங்கப்பட்ட நோக்கத்திற்கே பயன்படுத்தியதா?
செலவுக்கான ஆவணங்கள் சரியாக உள்ளனவா?
பயன்படுத்தப்படாத தொகை ஏதேனும் உள்ளதா?
என்பதை அதன் கணக்குகள் மூலமே முழுமையாக ஆய்வு செய்ய முடியும்.
கணக்குகள் பல ஆண்டுகள் கழித்து மட்டுமே தணிக்கைக்கு வந்தால், அந்தப் பணத்தின் பயன்பாடு குறித்த தணிக்கை கண்காணிப்பும் அதே அளவு பின்னுக்கு தள்ளப்படுகிறது.
சட்டமன்றத்திற்கான உறுதியும் தாமதமாகிறது
இந்த தாமதத்தின் முக்கிய விளைவை CAG நேரடியாக சுட்டிக்காட்டுகிறது.
கணக்குகள் சரியான நேரத்தில் இறுதி செய்யப்படாததால், வழங்கப்பட்ட அரசு மானியங்கள் அவற்றின் நிர்ணயிக்கப்பட்ட நோக்கத்திற்காக பயன்படுத்தப்பட்டனவா என்பதை சட்டமன்றத்திற்கு தணிக்கை மூலம் உறுதி செய்வது பாதிக்கப்படுகிறது என்று அறிக்கை கூறுகிறது.
அதாவது இது வெறும்:
“ஒரு ஆண்டு கணக்கு இன்னும் தயாரிக்கப்படவில்லை”
என்ற நிர்வாக விஷயம் மட்டும் அல்ல.
அரசுப் பணம் வழங்கப்பட்ட பிறகு அதற்கான பொறுப்புணர்வு சங்கிலியின் ஒரு முக்கிய கட்டம் தாமதமாகிறது.
Voluntary Health Service-ல் தனி உதாரணம்
CAG ஆய்வில் Voluntary Health Service என்ற நிறுவனம் குறித்த ஒரு தனிப்பட்ட உதாரணமும் பதிவு செய்யப்பட்டுள்ளது.
இது மக்கள் நல்வாழ்வு மற்றும் குடும்பநலத் துறையின் கீழ் தொடர்புடைய அமைப்பு.
அதன் 2020–21 முதல் 2022–23 வரையிலான கணக்குகள் தணிக்கைக்கு சமர்ப்பிக்கப்படாமல் நிலுவையில் இருந்தன.
பின்னர் அவை 13 ஜனவரி 2026 அன்று தணிக்கைக்கு சமர்ப்பிக்கப்பட்டதாக CAG கூறுகிறது.
இந்த தாமதத்திற்கு, பணிச்சுமை அதிகரித்த நிலையில் ஏற்பட்ட தற்காலிக பணியாளர் பற்றாக்குறை காரணம் என்றும், இது திட்டமிட்ட தவறு அல்ல என்றும் சம்பந்தப்பட்ட துறை விளக்கம் அளித்துள்ளது.
இந்த உதாரணம் இன்னொரு விஷயத்தையும் காட்டுகிறது.
கணக்குகள் நிலுவையில் இருப்பதற்கான காரணங்கள் நிறுவனத்துக்கு நிறுவனம் மாறலாம்.
எனவே “கணக்கு சமர்ப்பிக்கப்படவில்லை” என்பதை மட்டும் வைத்து நிதி முறைகேடு நடந்தது என்று முடிவு செய்ய முடியாது.
ஆனால் ஏன் ஆண்டுகள் தாமதம் ஏற்பட்டது என்பதையும் சரி செய்ய வேண்டிய பொறுப்பு தொடர்கிறது.
86 என்ற எண்ணிக்கையை எப்படி புரிந்துகொள்ள வேண்டும்?
இந்த 86 நிறுவனங்களின் கணக்குகள் தாமதமாக உள்ளன என்பதன் பொருள்:
86 நிறுவனங்களிலும் நிதி முறைகேடு நடந்துள்ளது — அல்ல.
86 நிறுவனங்களும் அரசு மானியத்தை தவறாக செலவிட்டுள்ளன — அல்ல.
CAG கண்டறிந்தது:
தணிக்கைக்கு தேவையான கணக்குகள் 1 முதல் 5 ஆண்டுகள் வரை சரியான நேரத்தில் சமர்ப்பிக்கப்படவில்லை.
இதனால் அவற்றுக்கு வழங்கப்பட்ட அரசுப் பணத்தின் பயன்பாடு குறித்து தணிக்கை சரியான நேரத்தில் உறுதி அளிக்க முடியவில்லை.
இதுவே முக்கியமான வேறுபாடு.
பொதுமக்களுக்கு இது ஏன் முக்கியம்?
அரசு பட்ஜெட்டில் ஒரு துறைக்கு பணம் ஒதுக்குவது மட்டுமல்லாமல், பல நிறுவனங்கள், கல்வி அமைப்புகள் மற்றும் பிற அமைப்புகளுக்கும் மானியம் வழங்குகிறது.
அந்தப் பணம் பொதுமக்களிடமிருந்து அரசுக்கு கிடைக்கும் வரி மற்றும் பிற வருவாயிலிருந்து வருகிறது.
எனவே பொதுப் பணத்தின் முழு பயணம்:
அரசு நிதி ஒதுக்குகிறது,
நிறுவனத்திற்கு மானியம் வழங்கப்படுகிறது,
நிறுவனம் அதை பயன்படுத்துகிறது,
கணக்கு தயாரிக்கப்படுகிறது,
தணிக்கை நடைபெறுகிறது,
நிதி சரியான நோக்கத்திற்கு பயன்படுத்தப்பட்டதா என்பதை சட்டமன்றம் மற்றும் அரசு அறிகிறது
என்ற முறையில் இருக்க வேண்டும்.
இதில் கணக்கு சமர்ப்பித்தல் பல ஆண்டுகள் தாமதமானால், இந்த பொறுப்புணர்வு சங்கிலியும் தாமதமாகிறது.
தற்போதைய நிலை என்ன?
இது புதிய மானிய அறிவிப்பு அல்ல.
2024–25 நிதிநிலை தணிக்கையின் போது CAG கண்டறிந்த நிதி அறிக்கையிடல் குறைபாடு.
இந்த அறிக்கை 8 செப்டம்பர் 2026 அன்று தமிழ்நாடு சட்டமன்றத்தில் வைக்கப்பட்டது.
86 நிறுவனங்களின் நிலுவைக் கணக்குகள் பற்றிய விவரங்களை CAG தனது இணைப்பிலும் பதிவு செய்துள்ளது.
மேலும் அரசுத் துறைகள் கணக்குகளை நேரத்தில் சமர்ப்பிக்க நடவடிக்கை எடுக்க வேண்டும் என்றும் CAG வலியுறுத்தியுள்ளது.
வாகை பார்வை விளக்கம்
அரசுப் பணத்தில் accountability என்பது பணம் ஒதுக்கப்படும் நாளில் முடிவதில்லை.
அந்தப் பணம் செலவிடப்பட்ட பிறகும்:
கணக்கு தயாரிக்கப்பட வேண்டும்,
அது சரியான நேரத்தில் சமர்ப்பிக்கப்பட வேண்டும்,
தணிக்கை செய்யப்பட வேண்டும்,
பணம் எந்த நோக்கத்திற்காக வழங்கப்பட்டதோ அதற்கே பயன்படுத்தப்பட்டதா என்பதை உறுதி செய்ய வேண்டும்.
தமிழ்நாட்டில் 86 அரசு நிதி பெறும் நிறுவனங்கள் மற்றும் அமைப்புகளின் கணக்குகள் 1 முதல் 5 ஆண்டுகள் வரை தாமதமாக இருந்ததாக CAG கூறுவது இந்தக் கட்டத்தில் உள்ள இடைவெளியை காட்டுகிறது.
இங்கு முக்கிய கேள்வி “பணம் காணாமல் போனதா?” என்பதல்ல.
“பொதுப் பணம் எப்படி பயன்படுத்தப்பட்டது என்பதை சரியான நேரத்தில் யார் உறுதி செய்கிறார்கள்?” என்பதே முக்கியமான கேள்வி.